조건을 먼저 고정합니다. 주택 구입 목적 주택담보대출이고, LTV 비율과 금액 상한은 2026년 11월 12일 확인한 금융위원회 발표를 씁니다. 집은 서울 아파트 시가 9억 원, 차주는 무주택자, 다른 대출은 없는 것으로 둡니다. 실제 한도는 심사에 따릅니다.
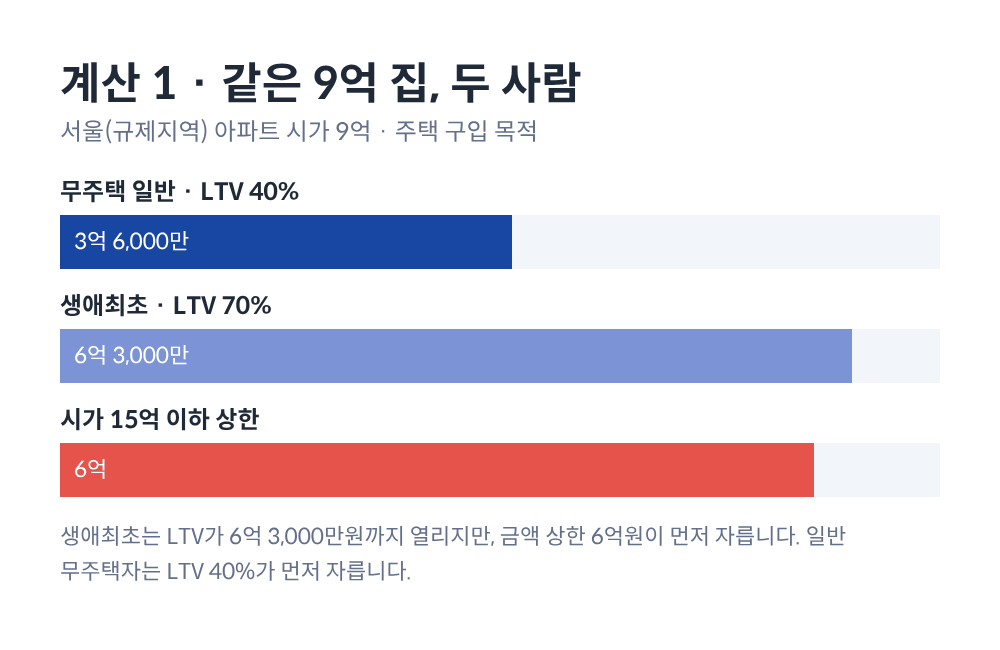
1계산서 1 · 같은 9억 집, 두 사람
규제지역에서 무주택자(처분조건부 1주택자 포함)의 LTV는 40%, 비규제지역은 70%입니다. 생애최초 주택구입자는 수도권·규제지역 70%, 그 밖의 지역 80%입니다. 다주택자는 수도권에서 주택을 살 때 규제지역 여부와 관계없이 LTV 0%입니다.
계산 1-A · 서울 9억 · 무주택 일반
| 시가 × LTV 40% | 360,000,000원 |
| 시가 15억 이하 금액 상한 | 600,000,000원 |
| 한도 (min) | 360,000,000원 |
계산 1-B · 서울 9억 · 생애최초
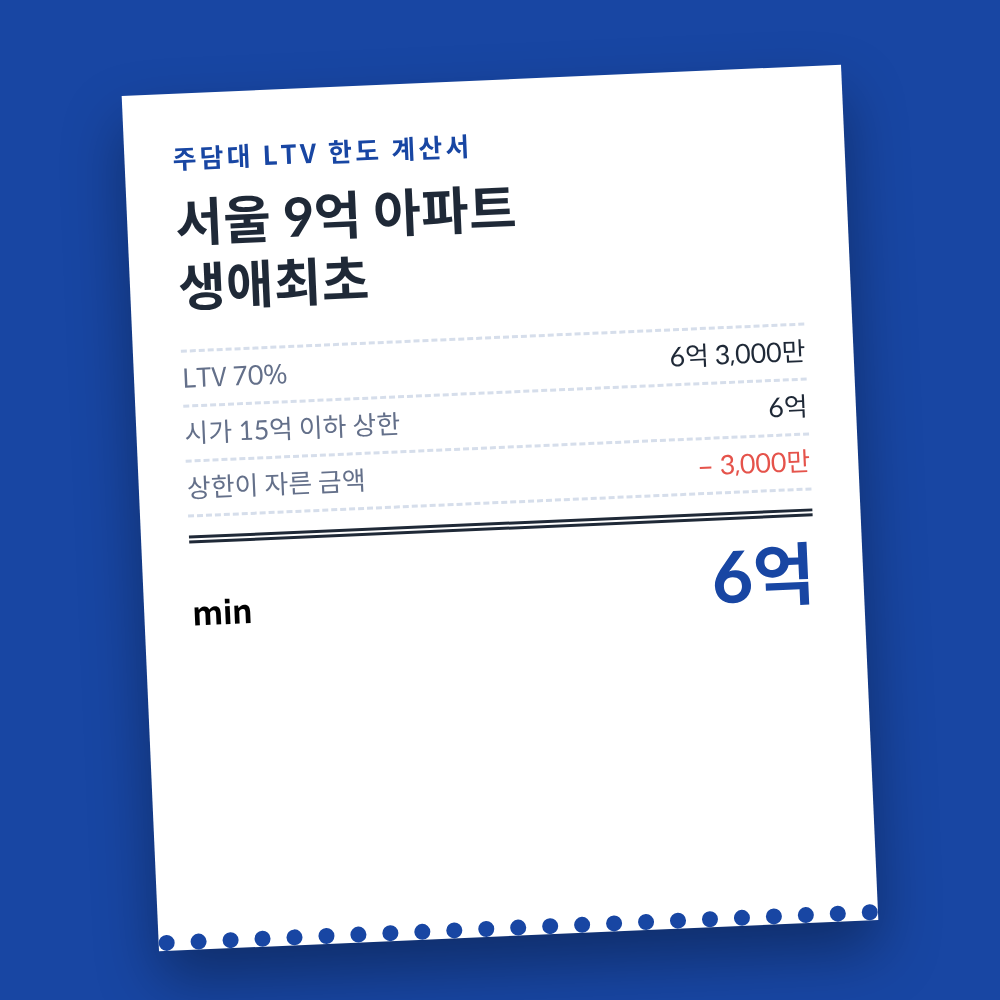
| 시가 × LTV 70% | 630,000,000원 |
| 시가 15억 이하 금액 상한 | 600,000,000원 |
| 한도 (min) | 600,000,000원 |
생애최초는 LTV에서 2억 7,000만 원이 더 열리지만, 금액 상한에서 3,000만 원이 다시 잘립니다.
2026년 8월 13일 금융 종합대책은 과거에 주택을 소유한 사실이 있으면 생애최초로 인정하지 않는다는 원칙을 그대로 두면서, 미성년 때 주택 지분을 상속받은 경우처럼 불가피한 사유는 금융회사 여신심사위원회를 거쳐 예외로 인정하도록 했습니다. 시행은 8월 31일입니다.
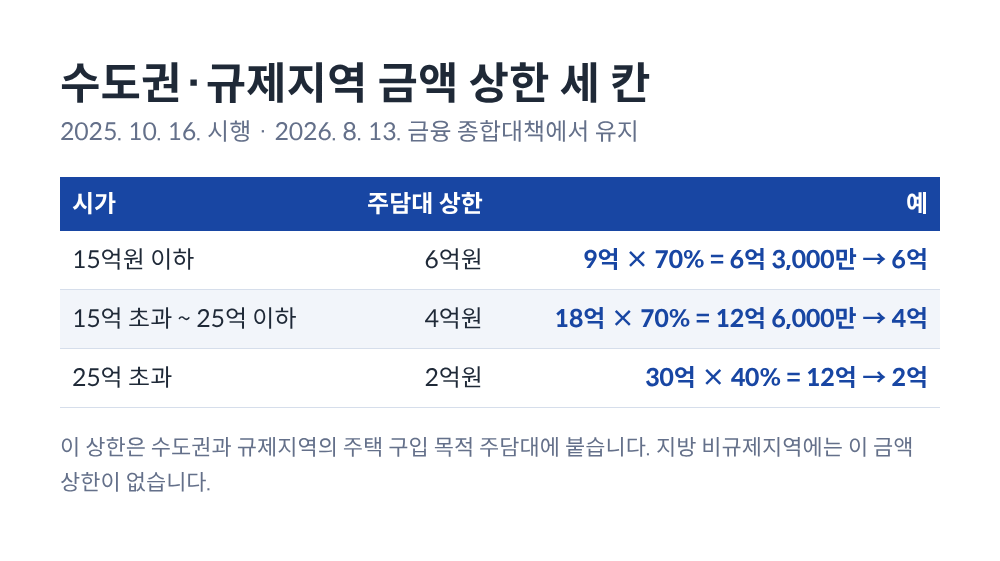
2금액 상한 · 집값이 올라가면 한도가 내려갑니다
수도권과 규제지역의 주택 구입 목적 주담대에는 시가별 금액 상한이 붙습니다. 시가 15억 원 이하는 6억 원, 15억 원 초과 25억 원 이하는 4억 원, 25억 원 초과는 2억 원입니다. 2025년 10월 16일 시행됐고, 2026년 8월 13일 대책에서 유지가 확인됐습니다.
계산 2 · 서울 18억 · 생애최초
| 시가 × LTV 70% | 1,260,000,000원 |
| 15억 초과~25억 이하 상한 | 400,000,000원 |
| 차감 | − 860,000,000원 |
| 한도 (min) | 400,000,000원 |
LTV로는 12억 6,000만 원이지만 이 구간의 상한 4억 원이 한도입니다. 9억 집보다 2억 원 적습니다.
3워터폴 · 차감과 DSR을 하나씩 넣기
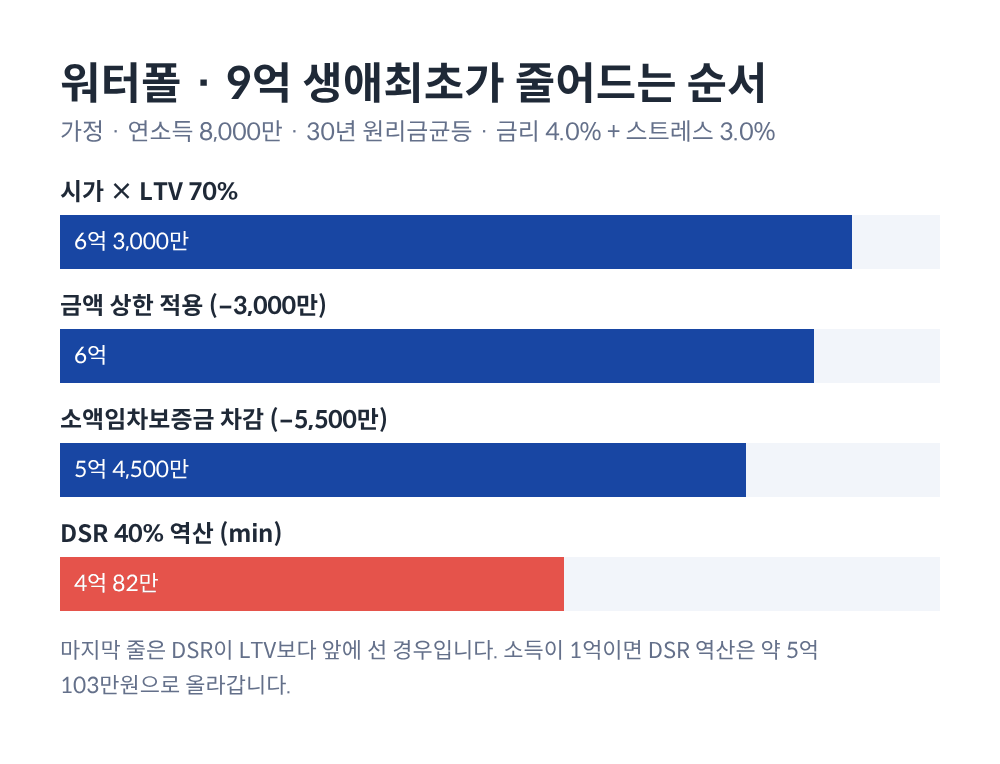
계산 1-B에 가정을 더합니다. 연소득 8,000만 원, 30년 원리금균등, 대출금리 연 4.0%(가정)이고 변동금리라 스트레스 금리 3.0%를 그대로 더합니다. 소액임차보증금은 서울 5,500만 원을 한 번 뺍니다.
워터폴 · 서울 9억 · 생애최초
| 시가 × LTV 70% | 6억 3,000만 |
| 금액 상한 | 6억−3,000만 |
| 소액임차보증금 차감 | 5억 4,500만−5,500만 |
| DSR 40% 역산 | 4억 82만−1억 4,418만 |
소액임차보증금 차감은 주택임대차보호법 시행령의 최우선변제 금액만큼 담보가치에서 빼는 계산입니다. 서울은 5,500만 원이고 지역마다 금액이 다릅니다. 이 차감이 실제로 몇 번 들어가는지는 주택 유형과 금융회사 심사에 따라 달라집니다.
DSR은 은행권 40%, 제2금융권 50%입니다. 수도권·규제지역 주담대의 스트레스 금리 하한은 3.0%입니다. 연 소득의 40%인 연 3,200만 원, 월 약 266만 7천 원을 연 7.0%·30년으로 역산하면 약 4억 82만 원이라 이 사례에서는 DSR이 마지막에 한도를 정합니다.
4지정 하루가 바꾸는 계산서
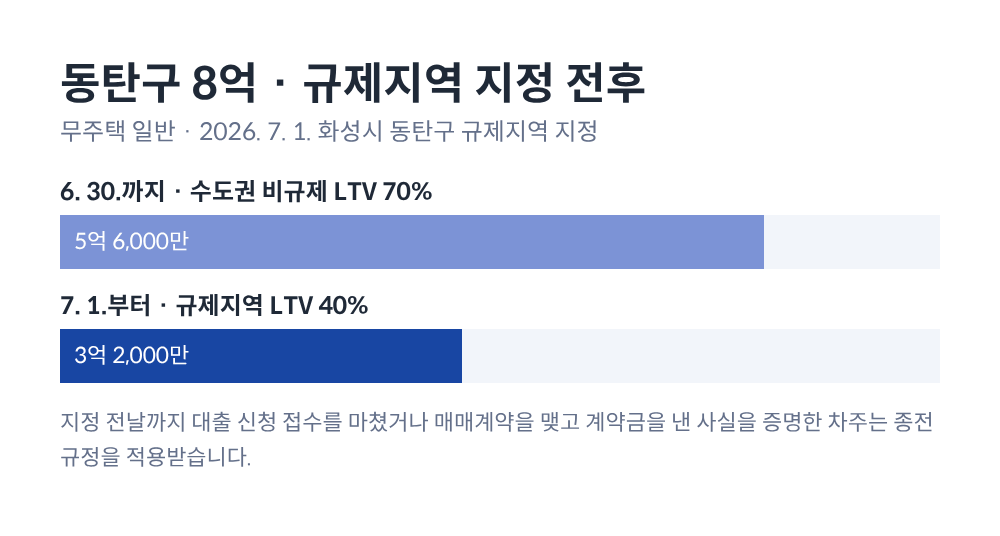
2026년 7월 1일부터 경기 화성시 동탄구, 용인시 기흥구, 구리시가 규제지역(투기과열지구·조정대상지역)이 되면서 LTV가 70%에서 40%로 바로 낮아졌습니다. 2025년 10월 서울 전역과 경기 12곳 지정에 이은 추가 지정입니다.
계산 4 · 동탄구 8억 · 무주택 일반
| 6. 30.까지 · LTV 70% | 560,000,000원 |
| 7. 1.부터 · LTV 40% | 320,000,000원 |
| 차감 | − 240,000,000원 |
| 한도 (min) | 320,000,000원 |
지정 전날까지 대출 신청 접수를 마쳤거나, 매매계약을 맺고 계약금 납부를 증명한 차주는 종전 규정을 적용받습니다.
5min 비교표 · 다른 상한과 나란히
같은 무주택자라도 집이 어디 있는지, 생애최초인지에 따라 LTV와 금액 상한 중 어느 쪽이 먼저 자르는지가 바뀝니다. 인천은 수도권이지만 비규제지역이라 LTV 70%와 수도권 금액 상한 6억 원을 함께 봅니다.
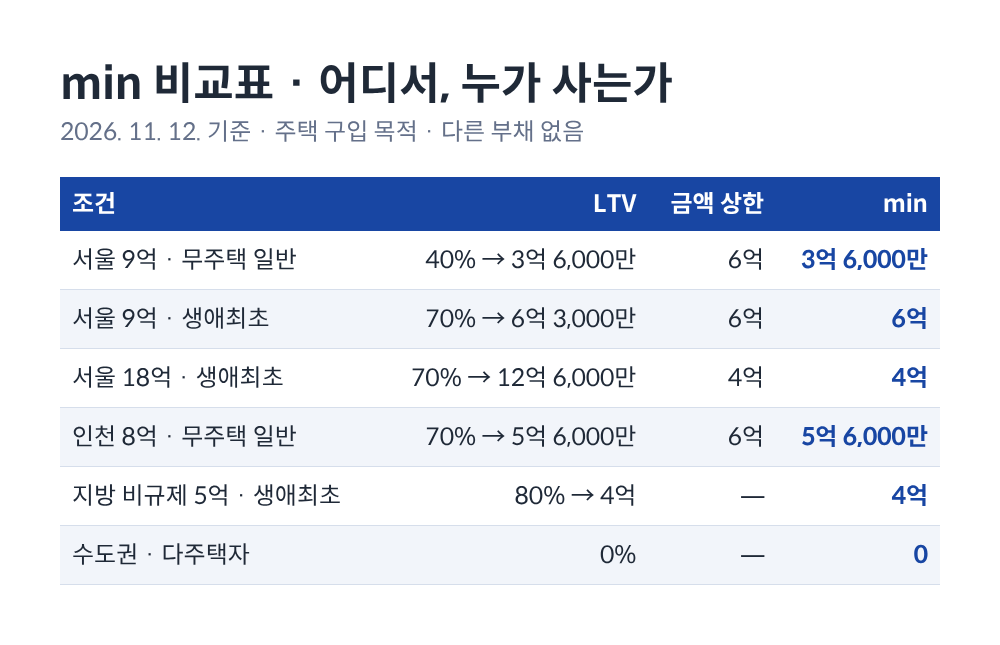
표의 인천 8억 원은 LTV 70%가 5억 6,000만 원이라 상한 6억 원보다 먼저 자릅니다. 지방 비규제지역 5억 원 생애최초는 LTV 80%로 4억 원이고 금액 상한은 붙지 않습니다. 수도권 다주택자의 주택 구입 목적 주담대는 0원입니다.
[1] 금융위원회 2025. 10. 15. 「주택시장 안정화 대책」 관련 긴급 가계부채 점검회의, 2026. 6. 30. 규제지역 추가 지정 관련 긴급 가계부채 점검회의, 2026. 8. 13. 「부동산 시장 안정을 위한 금융 종합대책」, 주택임대차보호법 시행령 제10조, 2026. 11. 12. 확인. 금리 4.0%는 가정값이고 역산은 비거치 원리금균등입니다. 실제 한도는 심사에 따릅니다.