신용대출 한도 = min(연소득 × 1 − 기존 신용대출, DSR 40% 역산액, 은행 자율 상한, 심사)
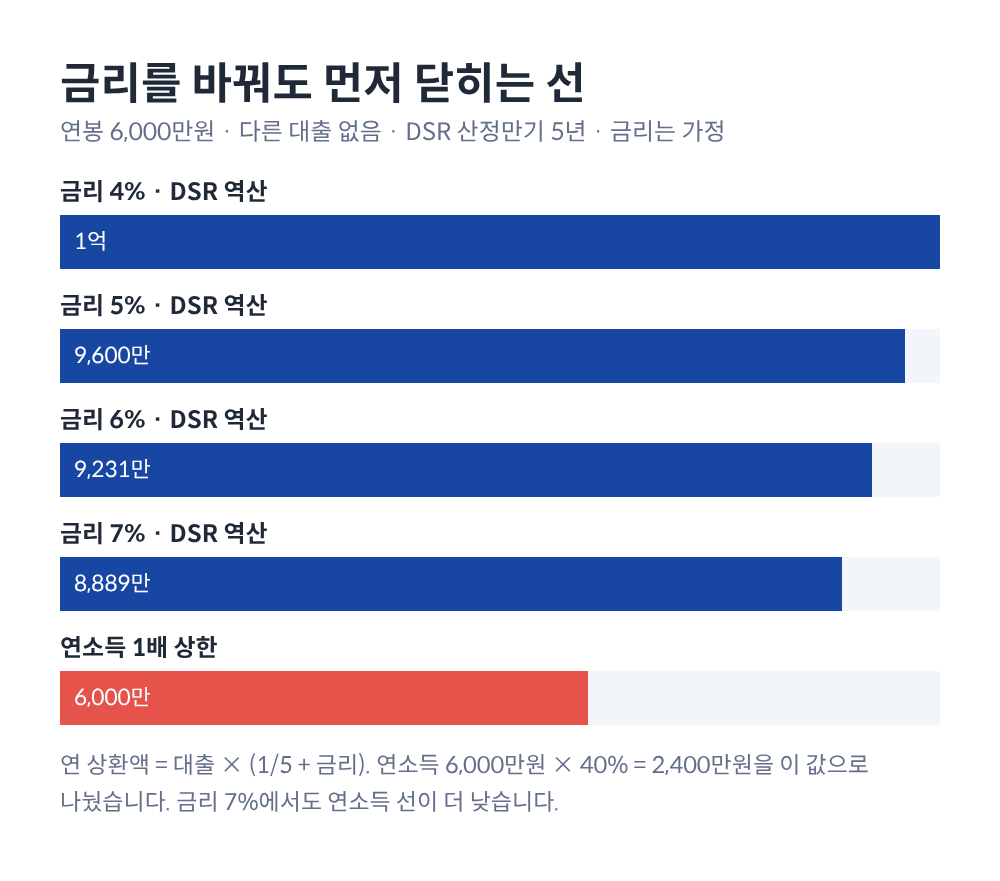
연봉 6,000만원, 은행권 신용대출, 신용대출 금리 연 5.0%로 둡니다. 금리는 계산을 위한 가정이며 실제 금리는 차주 신용과 은행에 따라 다릅니다. DSR 계산에서 신용대출은 실제 만기와 관계없이 5년에 나눠 갚는 것으로 보고, 주담대는 연 4.0%, 30년 원리금균등으로 둡니다. 기준일은 2026년 11월 13일입니다.
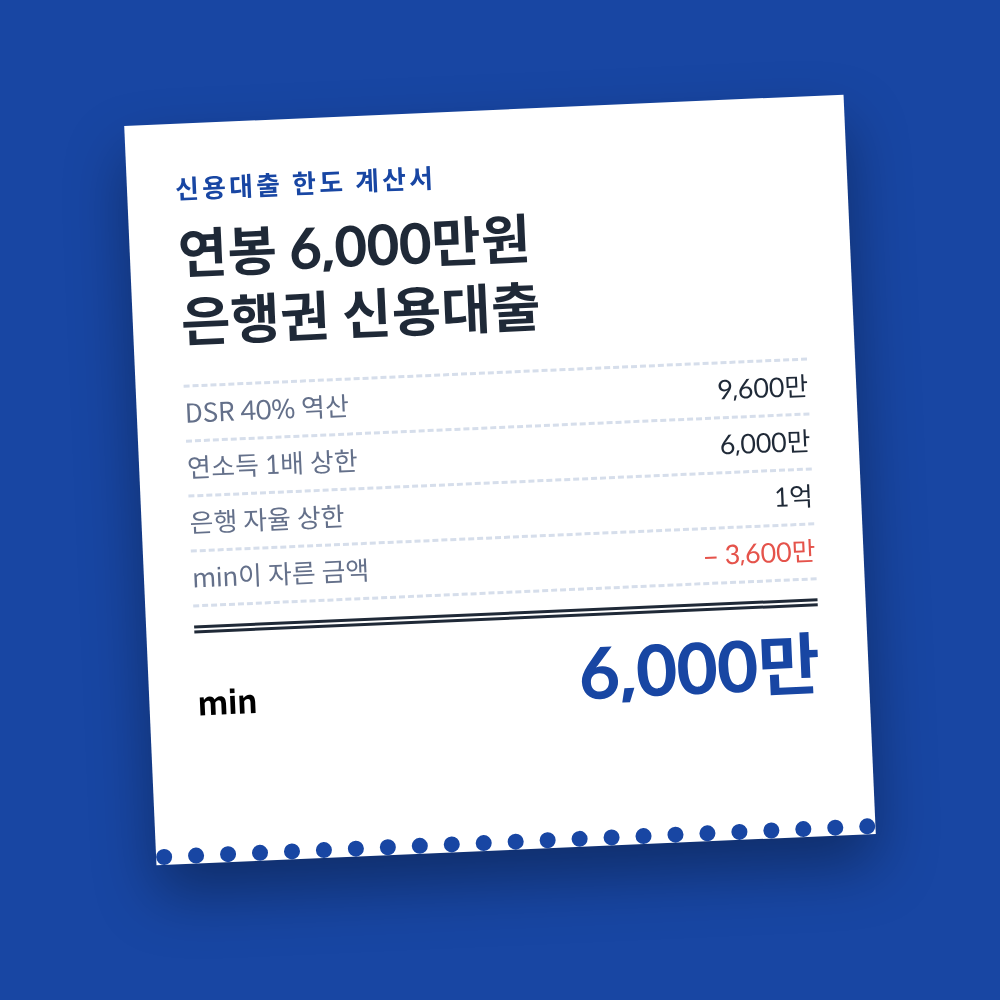
①원리금 상한 계산서 · 다른 대출이 없을 때
신용대출 한도를 먼저 자르는 것은 DSR이 아니라 연소득입니다. 금융위원회는 2025년 6월 27일 가계부채 관리 강화 방안에서 신용대출 한도를 차주별 연소득 이내로 제한했고, 6월 28일부터 전 금융권에 적용했습니다. 2025년 11월 17일 보도참고자료에서도 이 규제를 신용대출 리스크 관리 방안 첫 줄에 두었습니다.
계산서 ① · 다른 대출 없음
연소득
60,000,000원
DSR 상한 40%
24,000,000원/년
대출 1원당 연 상환(1/5 + 5%)
0.25원
DSR 역산액
✓ 96,000,000원
연소득 1배 상한
✓ 60,000,000원
min이 자른 금액
− 36,000,000원
신규 신용대출 한도
60,000,000원
총대출이 1억원 이하라 이 경우 차주단위 DSR은 아예 적용되지 않습니다. 적용됐다고 쳐도 연소득 선이 먼저 닫힙니다.
연소득 1배는 전 금융회사의 신용대출을 합친 금액으로 따지고, 카드론도 포함됩니다. 연소득 3,500만원 이하 차주, 서민금융상품, 상속 등으로 넘겨받은 채무, 결혼·장례·수술 같은 긴급 생활안정자금은 산정에서 빠집니다.
②워터폴 · 변수를 하나씩 바꾸기
워터폴 · 연봉 6,000만원에서 변수를 하나씩
DSR 40%만 볼 때 (금리 5%)
9,600만
연소득 1배 상한 적용
6,000만−3,600만
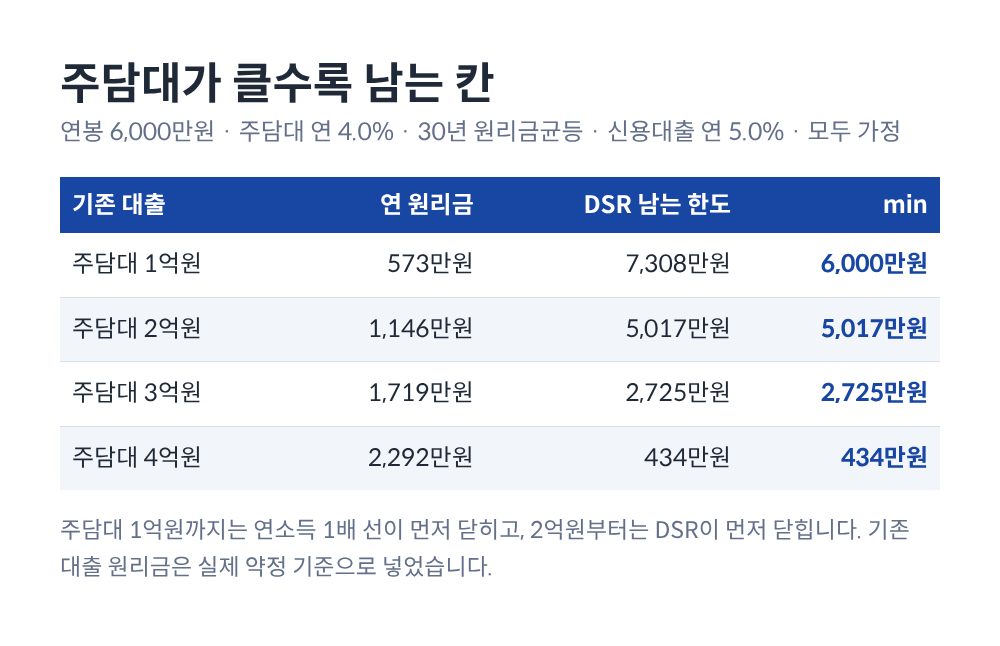
주담대 3억원 보유
2,725만−3,275만
신용대출 금리 6%로
2,620만−105만
맨 위 9,600만원은 규제가 DSR 하나뿐일 때의 숫자입니다. 연소득 1배가 3,600만원을 깎고, 주담대 3억원이 있으면 DSR 쪽이 다시 3,275만원을 깎습니다. 같은 조건에서 신용대출 금리만 6%로 올리면 105만원이 더 줄어듭니다.
③기존 대출 차감 계산서
주담대가 있으면 계산 순서가 바뀝니다. 총대출이 1억원을 넘는 순간 차주단위 DSR 40%(비은행 50%)가 적용되고, 기존 대출의 연 원리금을 먼저 빼고 남는 칸만큼만 신용대출이 들어갑니다.
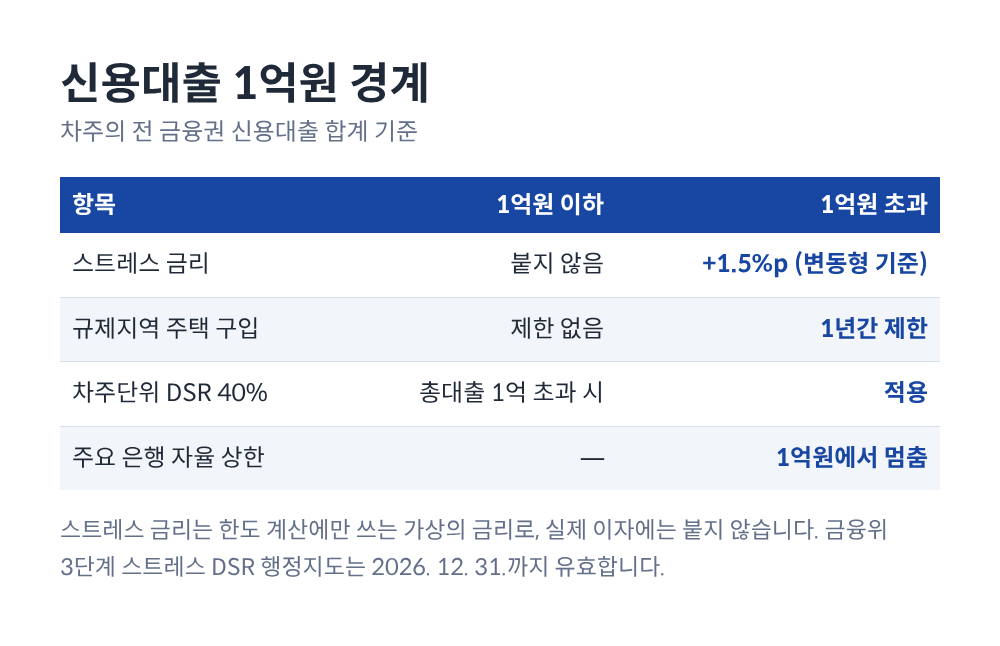
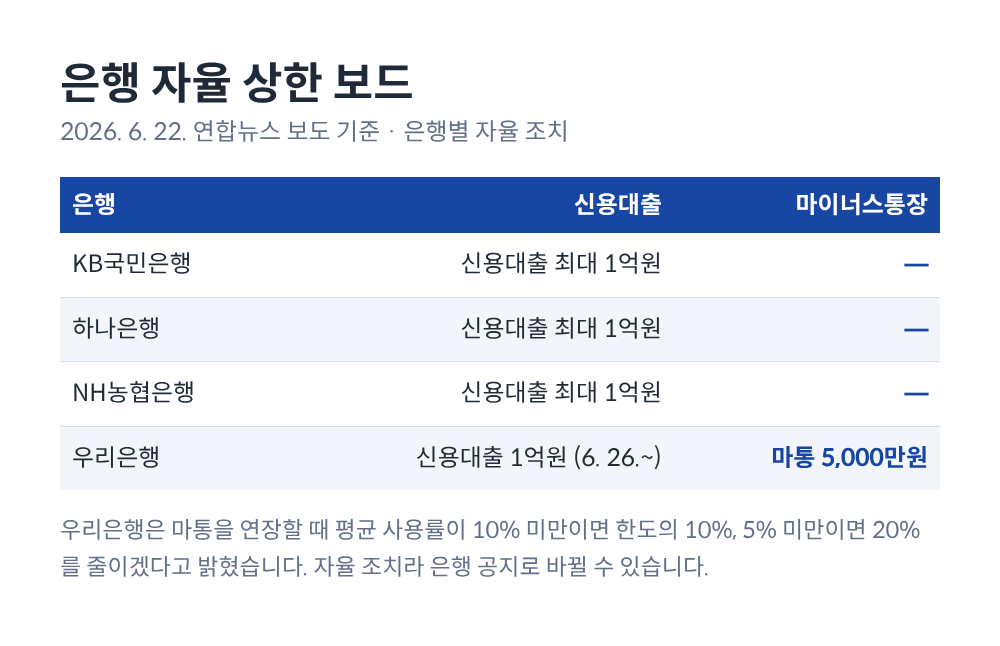
연봉 3,000만원이면 연소득 1배 규제의 예외이고 총대출도 1억원 아래라, 한도는 규제가 아니라 은행의 신용평가와 심사로 정해집니다. 연봉 1억 2,000만원이면 연소득과 DSR은 1억원을 넘게 허용하지만, 주요 은행이 2026년 6월부터 신용대출을 1억원에서 멈추고 있습니다.
1억원을 넘기면 두 가지가 더 붙습니다. 3단계 스트레스 DSR에 따라 신용대출 총잔액이 1억원을 넘는 차주는 한도 계산에 1.5%p를 더하고, 2020년 11월부터 1억원 초과 신용대출을 받으면 1년간 규제지역 주택 구입이 제한됩니다.
2026년 11월 12일 금융위원회 발표에서 10월 전 금융권 신용대출은 1조 2,000억원 늘어 증가세로 돌아섰습니다. 7월 9일 가계부채 점검회의에서도 신용대출 변동성에 대비한 선제적 관리를 주문했던 만큼, 은행 자율 상한은 연말까지 그대로이거나 더 좁아질 수 있는 변수입니다.