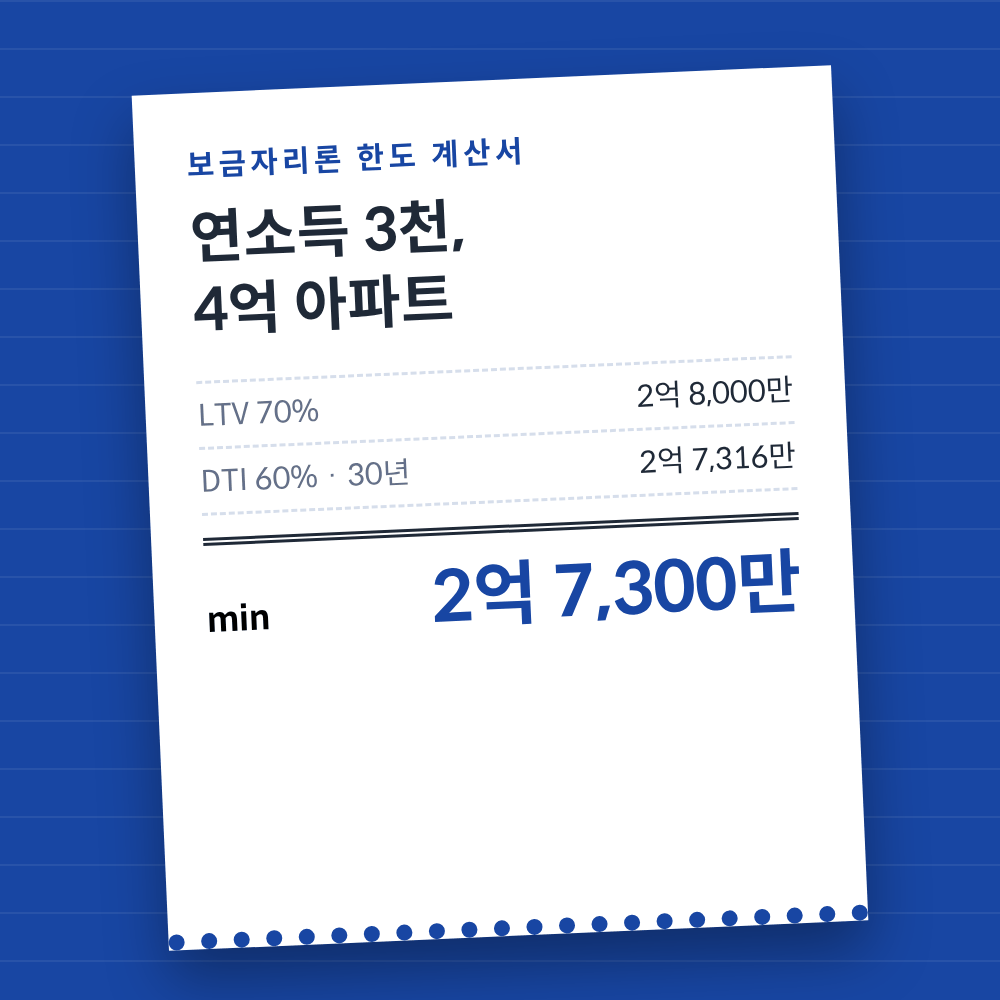
조건부터 고정합니다. 금리는 2026년 11월 9일 공시된 아낌e보금자리론 기준금리로, 30년 5.20%, 40년 5.25%를 씁니다. 우대금리는 따로 표시한 곳 말고는 넣지 않습니다. 상환방식은 원리금균등, 담보는 아파트, 집값은 KB시세로 둡니다. 셋 중 가장 낮은 상한이 한도이고, 이 계산서는 어느 상한이 먼저 자르는지 찾는 일입니다.
1계산 전에 통과할 요건
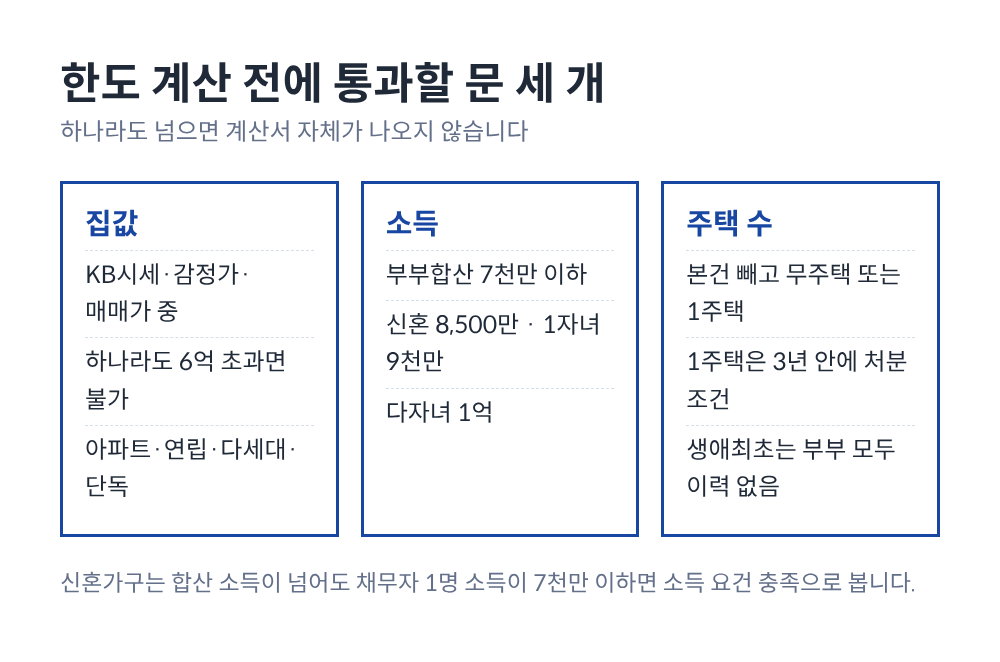
보금자리론은 한국주택금융공사의 장기·고정금리 주택담보대출입니다. 시세정보, 감정평가액, 실제 매매가 중 하나라도 6억원을 넘으면 받을 수 없습니다. 소득은 부부합산 연 7천만원 이하가 기본이고, 혼인신고 7년 이내 신혼가구는 8,500만원, 미성년 자녀 1명이면 9천만원, 다자녀는 1억원까지 봅니다. 신혼가구는 합산이 넘더라도 채무자 한 명의 소득이 7천만원 이하면 소득 요건을 채운 것으로 봅니다. 주택은 본건을 빼고 무주택이거나 1주택(3년 안 처분 조건)이어야 합니다.
| 구분 | 상품 한도 | LTV(아파트) | DTI |
|---|---|---|---|
| 일반 | 3.6억 | 70% | 60% |
| 다자녀·전세사기피해자 | 4억 | 70% | 60% |
| 생애최초 · 비수도권 비규제 | 4.2억 | 80% | 60% |
| 생애최초 · 수도권 또는 규제지역 | 4.2억 | 70% | 60% |
한국주택금융공사 보금자리론 상품소개·업무처리기준. 생애최초 수도권 70% 제한은 2025.6.28 신청분부터.
2계산서: 연소득 3천만원, 4억 아파트
계산 1 · 경기 비규제 아파트 · 일반 · 30년
| 상품 한도 | 360,000,000원 |
| LTV 70% (4억 × 0.7) | 280,000,000원 |
| DTI 상한 연 상환액 (3,000만 × 60%) | 18,000,000원 |
| → 월 150만원, 30년 5.20% 역산 | 273,168,872원 |
| 한도 (min, 1백만원 단위) | 273,000,000원 |
DTI = (주택담보대출 연간 원리금 + 기타부채 이자 추정액) ÷ 연소득. 2억 7,300만원 30년 원리금균등 월 상환액은 약 149만 9천원으로 DTI 59.96%.
이 집에서는 LTV가 아니라 소득이 한도를 정합니다. LTV로는 2억 8,000만원까지 되지만 월 상환액이 150만원을 넘는 순간 DTI 60%를 넘습니다. 차이는 700만원입니다.
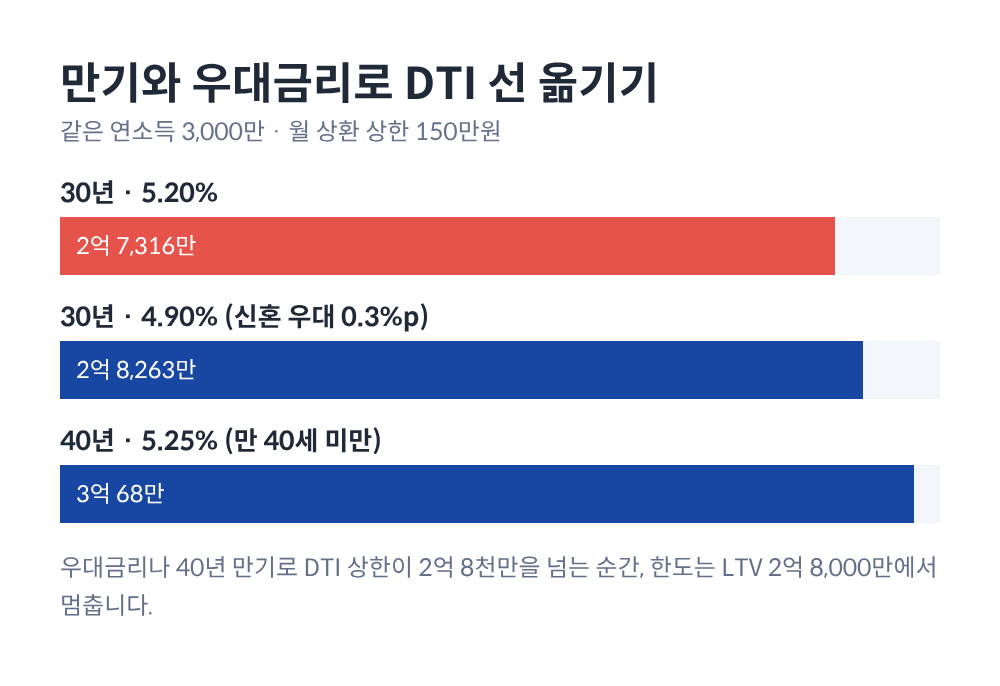
DTI 선은 금리와 만기로 움직입니다. 혼인 7년 이내 신혼가구 우대 0.3%p를 받아 30년 4.90%가 되면 역산액이 2억 8,263만원으로 올라가고, 만 40세 미만이라 40년 만기(5.25%)를 고르면 3억 68만원이 됩니다. 두 경우 모두 이번에는 LTV 2억 8,000만원이 한도가 됩니다. 40년 만기로 2억 8,000만원을 빌리면 월 상환액은 약 139만 7천원입니다.
3계산서: 생애최초 4억 2천만원을 다 쓰는 집
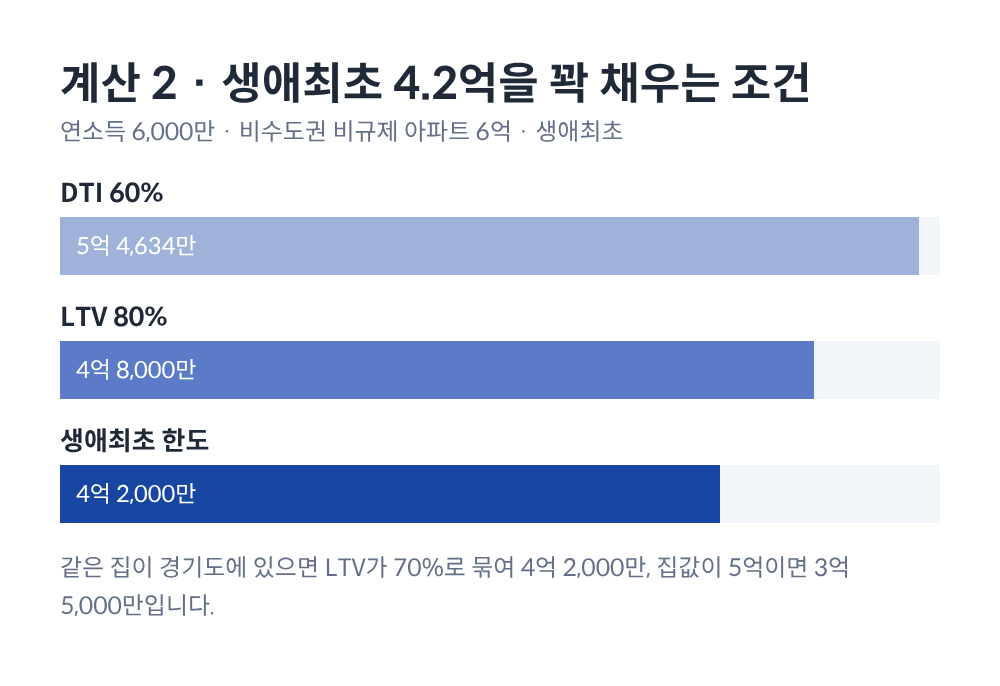
계산 2 · 비수도권 비규제 아파트 6억 · 생애최초
| 생애최초 상품 한도 | 420,000,000원 |
| LTV 80% (6억 × 0.8) | 480,000,000원 |
| DTI 60% 역산 (연소득 6,000만 · 30년) | 546,337,744원 |
| 한도 (min) | 420,000,000원 |
4억 2천만원 30년 5.20% 월 상환액 약 230만 6천원, DTI 46.1%. 생애최초는 부부 모두 주택 소유 이력이 없어야 하고 구입용도만 됩니다.
4억 2천만원 한도를 다 쓰려면 세 조건이 겹쳐야 합니다. 집값이 5억 2,500만원 이상이어야 80%로 4억 2천만원이 나오고, 집이 수도권 밖 비규제지역이어야 80%가 적용되며, 연소득이 약 4,612만원 이상이어야 DTI가 막지 않습니다. 같은 6억 아파트가 경기도에 있으면 LTV 70%로 4억 2,000만원이 되어 결과는 같지만, 5억 아파트라면 비수도권 4억원, 수도권 3억 5,000만원으로 갈립니다.
4워터폴: 신용대출 5천만원이 있으면
연소득 4,000만원, 경기 비규제 아파트 5억원, 일반 보금자리론 30년으로 둡니다. 기존 신용대출 5,000만원은 원금이 아니라 이자 추정액만 DTI에 들어갑니다. 추정금리는 한국은행 예금은행 가중평균 가계대출금리(잔액 기준)에 1%p를 더한 값을 공사가 통지하는데, 여기서는 5.5%로 가정합니다.
| 상품 한도 (일반) | 3억 6,000만 |
| LTV 70% · 5억 × 0.7 | 3억 5,000만−1,000만 |
| DTI 60% · 부채 없음 | 3억 6,422만 (자르지 않음) |
| DTI 60% · 신용대출 5천만 이자 반영 | 3억 2,200만−2,800만 |
자체 계산 · (4,000만 × 60% − 5,000만 × 5.5%) = 연 2,125만원 → 월 177만 833원 역산

신용대출을 대출 실행 전에 갚으면 DTI 역산액이 3억 6,422만원으로 돌아가 한도는 LTV 3억 5,000만원이 됩니다. 2,800만원 차감이 사라지는 셈입니다.
5LTV가 깎이는 경우와 DSR
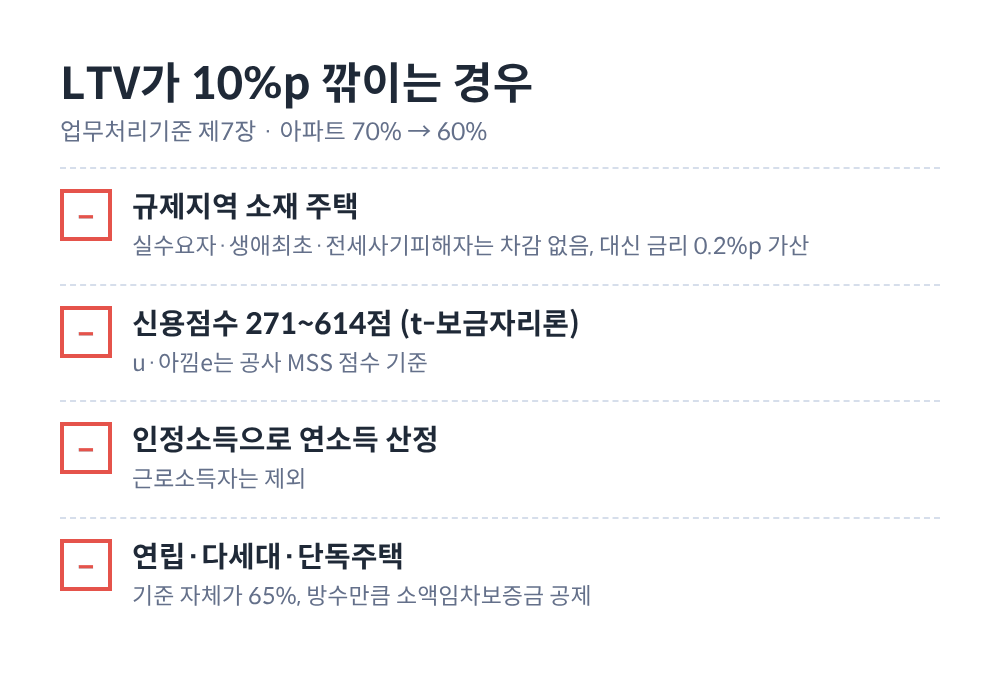
아파트 70%, 연립·다세대·단독 65%가 출발점입니다. 담보주택이 규제지역에 있거나, 신용점수가 낮은 구간이거나, 근로소득자가 아닌데 인정소득으로 소득을 잡으면 10%p가 빠져 아파트 60%가 됩니다. 규제지역이라도 실수요자(구입용도·무주택·6억 이하·부부합산 7천만 이하), 생애최초, 전세사기피해자는 차감하지 않습니다. 다만 규제지역 담보에는 금리 0.2%p가 붙습니다. 연립·다세대는 방 1개분 소액임차보증금을 LTV에서 빼는데, 구입자금보증을 쓰면 이 공제 없이 LTV까지 받을 수 있습니다.
은행 주택담보대출과 다른 점은 DSR의 위치입니다. 공사 업무처리기준은 DSR을 스트레스 금리를 넣어 산출하되 신규 취급 때 참고지표로 쓰고, 70%를 넘으면 전결권을 올린다고 정합니다. 한도를 직접 자르는 것은 위의 DTI 60%입니다. 그래서 같은 소득이라도 은행 대출과 보금자리론의 한도 계산서는 다른 줄에서 끝납니다.
한도 계산 순서
① 집값 6억·소득·주택 수 요건 ② 상품 한도 3.6억·4억·4.2억 중 해당 칸 ③ KB시세 × LTV ④ 연소득 × 60% − 기타부채 이자 → 월 상환액 → 만기·금리로 역산 ⑤ 셋 중 min, 1백만원 단위
공사 홈페이지의 예상대출조회는 위 ③·④를 같은 방식으로 계산하지만, 본건 외 주택담보대출 원리금은 넣지 않은 결과라고 안내합니다. 금리는 매달 공시되므로 역산액도 달마다 달라집니다. 11월 9일 0.1%p 인상으로 계산 1의 DTI 역산액은 10월 금리(5.10%)일 때보다 약 310만원 낮아졌습니다.
[1] 한국주택금융공사 보금자리론 상품소개·특성별 상품소개 [2] 보금자리론 업무처리기준(2026.7.20 개정) 제4장 대출한도, 제5장 DTI 및 DSR, 제7장 LTV [3] 보금자리론 금리안내(2026.11.9 공시)·보도자료 '11월 보금자리론 금리 0.10%p 인상'(2026.11.2) [4] 보금자리론 자주 하는 질문(생애최초 LTV) · 2026.11.11 확인 · 모든 계산은 가정이며 실제 한도는 공사 심사에 따름