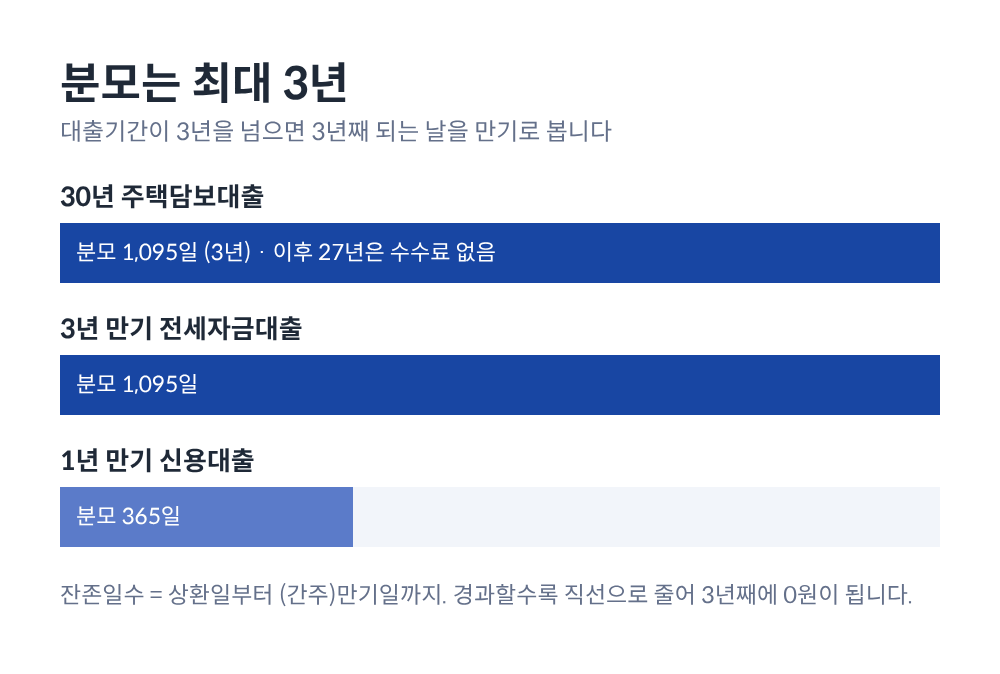
네 칸 중 내가 고를 수 있는 것은 상환원금과 상환일 둘입니다. 요율은 계약하는 날 정해지고, 대출기간은 3년을 넘으면 3년(1,095일)으로 잘립니다. 아래 계산서는 모두 가정으로 조건을 고정합니다. 1년은 365일, 3년은 1,095일로 세고 원 미만은 버립니다. 요율은 금융위원회와 은행 공시에 실제로 나온 값을 예시로 빌려 썼습니다.
12025년 1월 13일, 요율 산정 방식이 바뀌었습니다
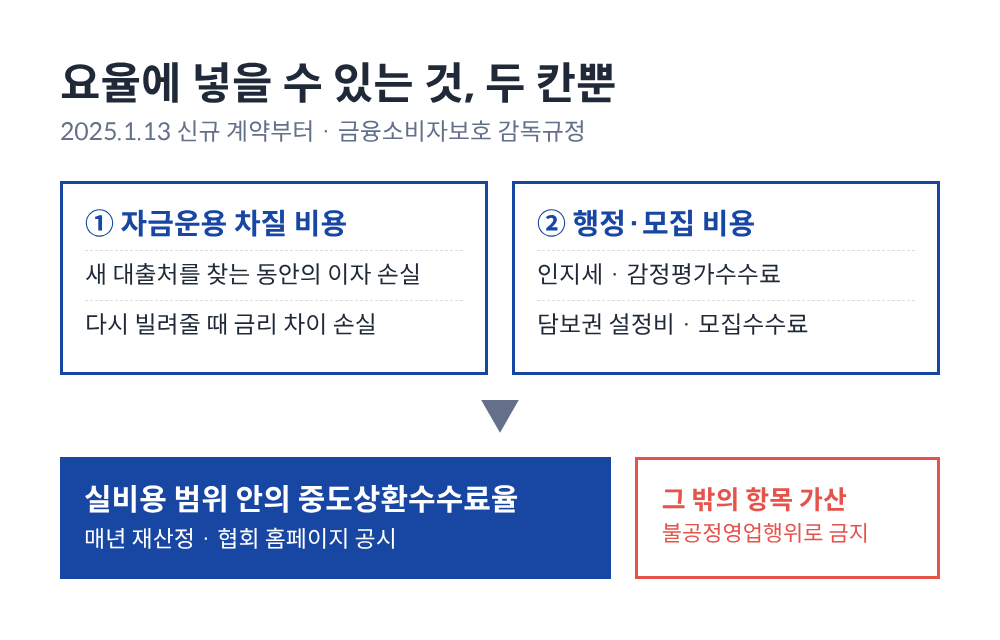
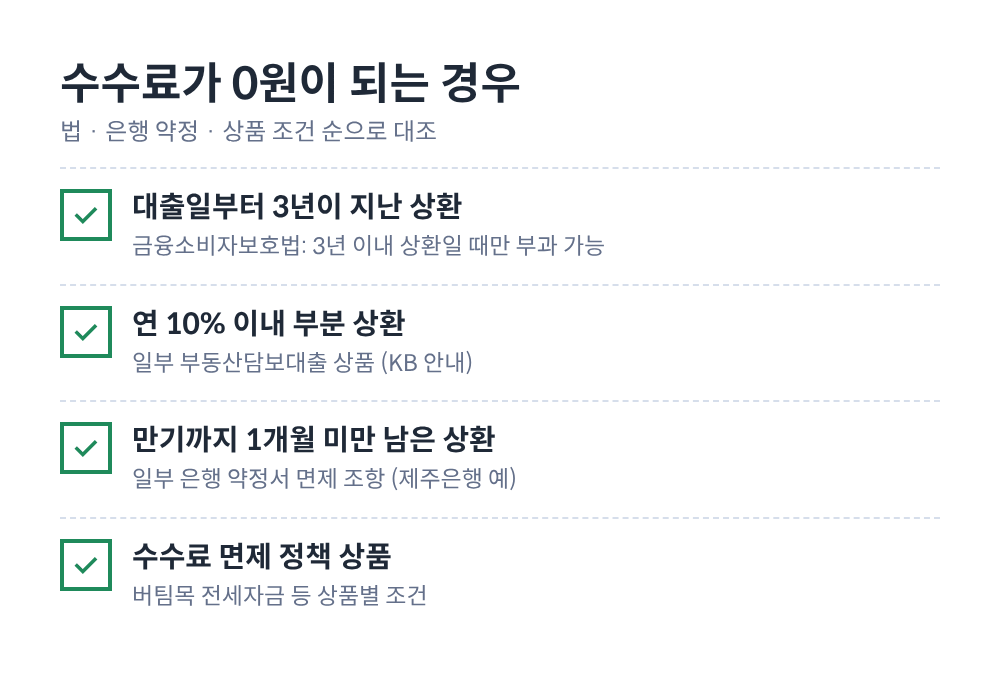
중도상환수수료는 금융소비자보호법상 원칙적으로 받을 수 없고, 대출일부터 3년 이내에 갚을 때만 예외로 받을 수 있습니다. 문제는 요율의 근거였습니다. 금융위원회는 2024년 7월 감독규정을 고쳐 2025년 1월 13일 신규 계약부터 실비용 안에서만 수수료를 받게 했습니다. 실비용은 두 칸입니다. 자금운용 차질에 따른 기회비용과 대출 관련 행정·모집비용입니다. 다른 항목을 얹으면 불공정영업행위가 됩니다.
업권 평균 요율, 개편 전 → 개편 후 (%)
상품 · 금리
은행
저축은행
주담대 고정
1.43 → 0.56
1.64 → 1.24
주담대 변동
1.25 → 0.55
1.78 → 1.20
보증서·전세 등 고정
1.09 → 0.45
1.80 → 1.24
신용 고정
0.95 → 0.12
1.69 → 1.45
신용 변동
0.83 → 0.11
1.64 → 1.33
금융위원회 보도자료(2025.1.9) 표에서 발췌. 5대 시중은행 주담대 평균은 고정 1.4%→0.65%, 변동 1.2%→0.65%.
세 가지 조건이 붙습니다. 첫째, 2025년 1월 13일 이후 새로 맺은 계약에만 적용됩니다. 기존 계약을 갱신하는 경우도 들어가지만, 금액·상환 조건 같은 주요사항이 그대로면 사실상 같은 계약으로 보고 빠집니다. 둘째, 요율은 금융회사마다 해마다 다시 계산해 협회 홈페이지에 공시합니다. 셋째, 처음에는 은행·저축은행·보험·신협 등 금융소비자보호법 적용 회사만 의무 대상이었고 새마을금고·농협·수협·산림조합은 빠져 있었습니다. 금융위원회는 2026년부터 상호금융권도 실비용 체계로 개편한다고 밝혔습니다.
2계산서: 300일째 5,000만원 상환
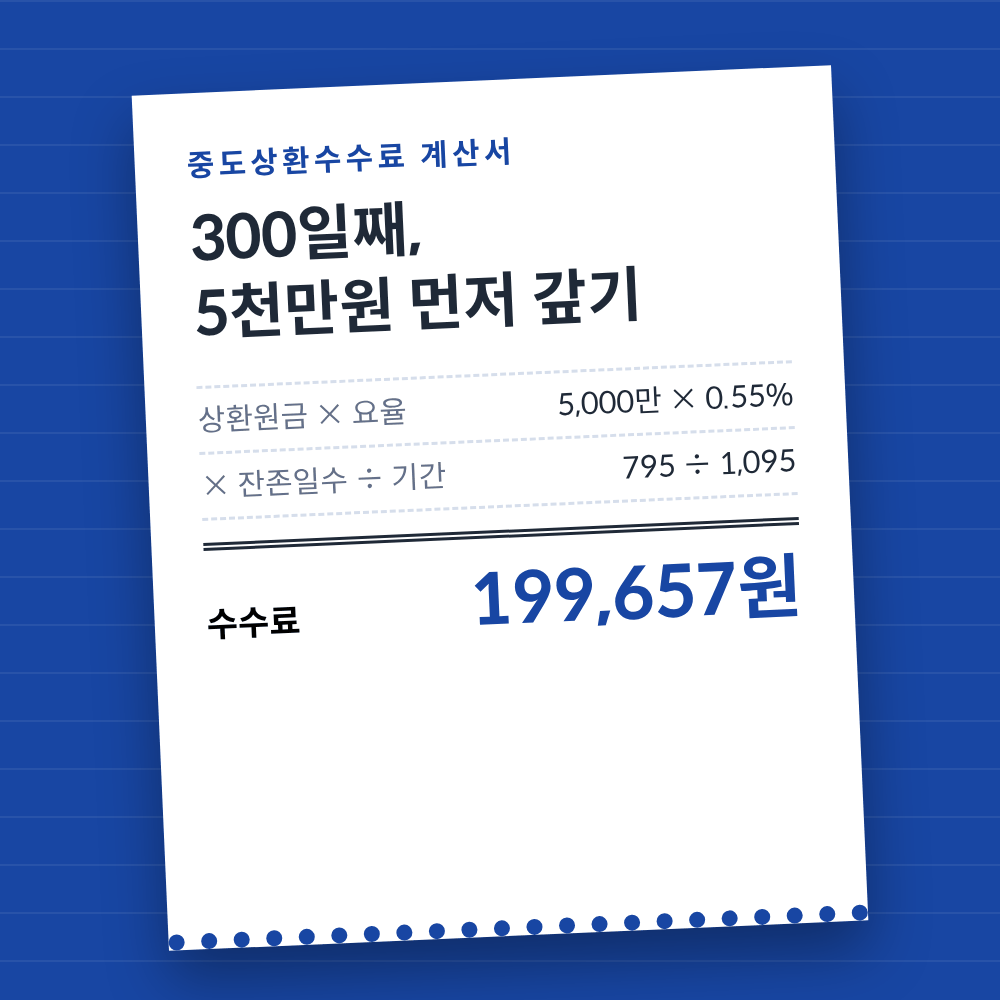
계산 1 · 주택담보대출 일부 상환
상환원금
50,000,000원
× 수수료율 (가정, 변동형)
× 0.55%
× 잔존일수 1,095 − 300
× 795일
÷ 대출기간 (3년 간주)
÷ 1,095일
수수료
199,657원
최초 대출 3억, 30년 만기, 실행 후 300일째 상환으로 가정. 0.55%는 KB국민은행이 2026.1.1 이후 신규 변동금리 부동산담보대출에 공시한 요율.
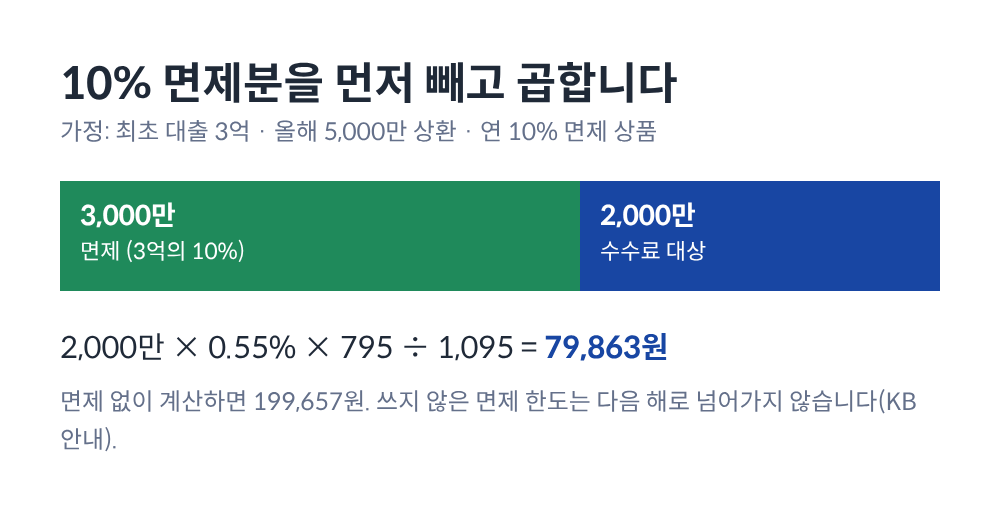
같은 상품이 매년 최초 대출금의 10%까지 수수료 없이 갚게 해 준다면 계산이 달라집니다. 면제분을 먼저 빼고 남은 원금에만 요율을 곱합니다.
계산 2 · 10% 면제분 차감
올해 상환원금
50,000,000원
면제 한도 (3억 × 10%)
면제 30,000,000원
= 수수료 대상 원금
20,000,000원
× 0.55% × 795 ÷ 1,095
수수료
79,863원
차감액 119,794원. 10% 면제는 KB국민은행 부동산담보대출 안내 기준이며, 상품마다 있고 없음이 다릅니다.
3워터폴: 기다리면 얼마나 줄어드나
1억원을 한 번에 갚는다고 두고 요율 0.65%(5대 은행 주담대 개편 후 평균)를 고정했습니다. 잔존일수가 줄어드는 만큼 수수료가 직선으로 내려가 3년째에 0원이 됩니다.
실행일 상환 · 잔존 1,095일
650,000원
180일 상환 · 잔존 915일
543,150원
1년 상환 · 잔존 730일
433,333원
545일 상환 · 잔존 550일
326,484원
2년 상환 · 잔존 365일
216,666원
910일 상환 · 잔존 185일
109,817원
3년 상환 · 잔존 0일
0원
자체 계산 · 1억 × 0.65% × 잔존일수 ÷ 1,095
하루 기다릴 때마다 약 593원씩 줄어드는 셈입니다(650,000원 ÷ 1,095일). 그 하루 동안 1억에 붙는 이자는 연 4%만 잡아도 약 10,958원이므로, 갚을 돈이 이미 있다면 수수료가 줄기를 기다리는 쪽이 대개 손해입니다.
4계약일로 갈리는 요율, 같은 1억
계산 3 · 1년 경과 후 1억 상환, 계약일별
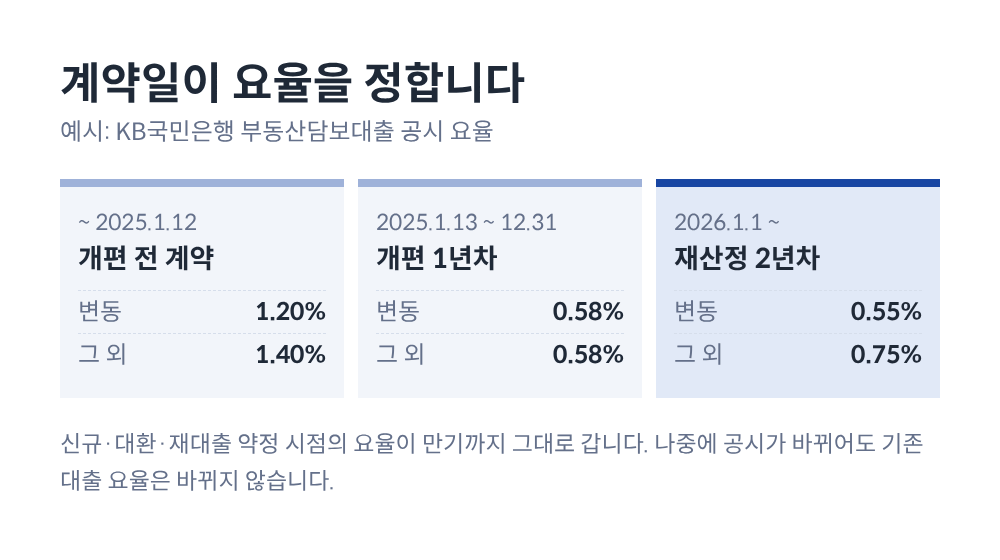
2025.1.12 이전 · 1.40%
933,333원
2025.1.13~12.31 · 0.58%
386,666원
2026.1.1 이후 변동 · 0.55%
366,666원
2026.1.1 이후 고정 등 · 0.75%
500,000원
최대 − 최소
566,667원
1억 × 요율 × 730 ÷ 1,095. 요율은 KB국민은행 부동산담보대출 공시값(2026.1.1 변경 공시). 2026년에는 고정형 요율이 0.58%에서 0.75%로 오른 반면 변동형은 0.55%로 내려갔습니다.
개편 전에 받은 대출은 개편 효과를 보지 못합니다. 같은 은행 같은 금액이라도 계약일이 2025년 1월 12일 이전이면 1.4%대 요율이 3년 동안 그대로입니다. 신용대출은 개편 폭이 가장 컸습니다. 은행 변동금리 신용대출 평균 0.11%를 1년 만기 2,000만원에 넣고 182일째 갚으면 2,000만 × 0.11% × 183 ÷ 365 = 11,030원입니다. 만기가 1년이면 분모도 365일입니다.
5갈아타기 계산서: 수수료를 몇 달 만에 회수하나
계산 4 · 대환 비용
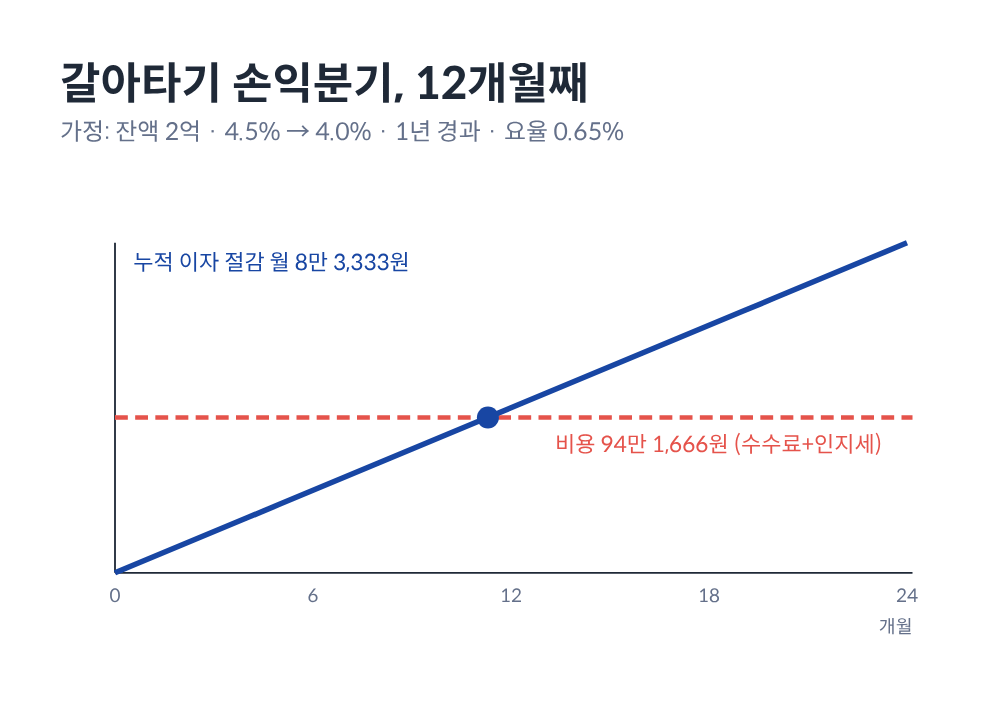
잔액 2억 × 0.65% × 730 ÷ 1,095
866,666원
새 대출 인지세 본인 부담 (15만원의 50%)
+ 75,000원
비용 합계
941,666원
1년 경과 시점, 금리 4.5% → 4.0%(가정). 인지세는 대출금 1억 초과 10억 이하 15만원을 고객과 금융회사가 반씩 부담. 근저당 설정·말소 비용 등 다른 부대비용은 넣지 않음.
계산 5 · 회수 기간
금리차 0.5%p × 잔액 2억
연 1,000,000원
월 절감액
83,333원
941,666 ÷ 83,333
11.3개월
손익분기
12개월째
잔액이 줄지 않는 단순 가정. 원리금균등 상환이면 잔액이 줄어 절감액도 조금씩 작아집니다.
같은 가정에서 1년을 더 기다렸다 갈아타면 수수료는 433,333원으로 줄어 비용이 508,333원이 됩니다. 그러나 그 1년 동안 놓친 이자 절감이 100만원이라, 지금 갈아타는 쪽이 491,667원 앞섭니다. 금리차가 0.2%p로 좁으면 월 절감액이 33,333원으로 줄어 손익분기가 29개월째로 밀립니다. 남은 대출 기간이 그보다 짧다면 갈아탈 이유가 없습니다.
내 요율은 대출 약정서와 상품설명서에 적혀 있습니다. 금융회사별 현재 공시 요율은 은행연합회 소비자포털과 각 협회 홈페이지에서 보지만, 그 값은 앞으로 맺을 계약용이라 이미 받은 대출에는 쓰지 않습니다.
[1] 금융위원회 보도자료 '1월 13일 신규 대출부터 중도상환수수료율이 인하됩니다'(2025.1.9)·주요 Q&A [2] 금융위원회 감독규정 개정 보도자료(2024.7.10) [3] 금융위원회 '2026년 새해부터 달라지는 금융제도'(2025.12.30) [4] KB국민은행 대출수수료 공시·중도상환수수료 안내 [5] 금융소비자보호법 제20조, 인지세법 · 2026.11.10 확인 · 모든 계산은 가정이며 실제 수수료는 약정서와 금융회사 산정에 따름